Points clés
Le crédit offre une opportunité intéressante aux clients cherchant à renforcer la stabilité de leur portefeuille dans le contexte actuel, grâce à des fondamentaux d’entreprises solides et à des rendements potentiellement attractifs. Sa résilience le distingue des autres classes d’actifs, y compris de la dette souveraine.
Une approche mondiale permet aux investisseurs de s’ouvrir à davantage d’opportunités via un univers plus large et plus diversifié en termes de zones géographiques et de secteurs. Les Etats-Unis et l’Europe présentent des opportunités dans divers secteurs, notamment les banques, la défense et la technologie.
- Lorsque les tensions au Moyen-Orient se seront apaisées, l'attention devrait se recentrer sur l’intelligence artificielle (IA) et son impact disruptif, à la fois du côté des industries appelées à en bénéficier, telles que celles impliquées dans la production de centres de données, et du côté des secteurs et modèles économiques plutôt à risque. Les futures émissions, en particulier celles des géants des services cloud, renforceront le poids de ces secteurs sur le marché du crédit.
Pour en savoir plus, téléchargez l'article :
Depuis le début du conflit au Moyen-Orient, le crédit mondial s’est montré particulièrement résilient dans un environnement caractérisé par une faible croissance, ce qui continue de soutenir cette classe d'actifs. Les bilans des entreprises restent sains et, bien que les spreads soient serrés, les rendements restent attractifs par rapport aux niveaux historiques, ce qui favorise la poursuite des entrées de capitaux sur le marché du crédit.
Un scénario de croissance et d'inflation contenues
Le conflit en Iran a constitué un choc d'offre pour l'économie mondiale, avec pour conséquences une hausse de l'inflation, un ralentissement de la croissance et une incertitude accrue. Les prix du pétrole ont fortement augmenté, et leur impact sur la croissance passe par trois principaux canaux : l’incertitude, la hausse des coûts de l’énergie et le durcissement des conditions financières.
Néanmoins, le scénario d’un maintien durable des prix du pétrole à un niveau élevé s'est estompé à la suite de l'annonce du cessez-le-feu. Chez Amundi, notre scénario central reste celui d'une pression contenue sur la croissance et l'inflation, la probabilité d'une issue plus défavorable ayant considérablement diminué.
Cet environnement devrait donc rester favorable au crédit, car une croissance peu élevée devrait contribuer à contenir l’inflation, tout en dissuadant les banques centrales de mettre en place un resserrement monétaire vigoureux.
Une croissance révisée à la baisse et inégale pour 2026
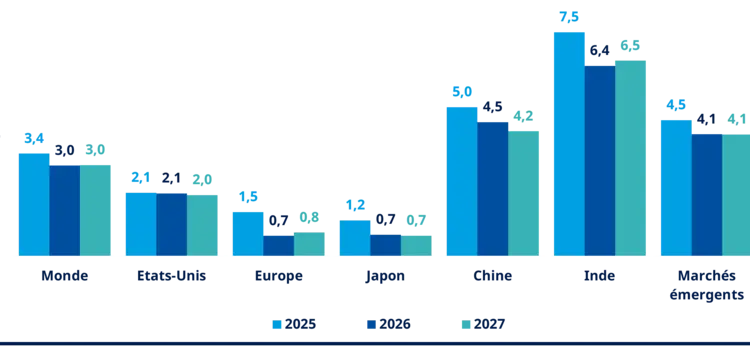
Source : Amundi Investment Institute. Le graphique présente les projections de référence de l’Amundi Investment Institute basées sur les informations disponibles au 15/05/2026, et intègre les droits de douane mis en place jusqu’à cette date en 2026. Le scénario de base de choc pétrolier repose sur l’hypothèse d’un conflit et de perturbations de la production persistants, les prix du pétrole et du gaz devant rester élevés. Le Brent en fin d'année est désormais projeté à un niveau plus proche de 90 dollars, reflétant un environnement de « prix élevés plus longtemps ». Ce scénario isole le canal de transmission du choc pétrolier et gazier et ne rend pas pleinement compte de l'évolution stratégique plus large du conflit au-delà des perturbations énergétiques. Les scénarios ne sont que des illustrations et non des prévisions, car aucun ajustement de politique n'y est inclus. Ces chiffres sont fournis à titre indicatif et sont susceptibles d'être révisés en cas de choc pétrolier prolongé.
La trajectoire des banques centrales, c’est-à-dire la manière dont les autorités monétaires répondront à l’impact inflationniste de la hausse des prix de l’énergie, constitue un autre facteur déterminant pour les marchés du crédit. Pour évaluer la réponse appropriée, les banques centrales devraient surtout tenir compte de trois éléments : l’intensité du choc, l’ampleur d’éventuels effets de second tour si la hausse des prix du pétrole se diffuse à l’ensemble de l’économie, et le risque de désancrage des anticipations d’inflation. Dans l’ensemble, nous pensons que les banques centrales seront plus accommodantes que ce que le marché anticipe actuellement.
Les banques centrales en mode « gestion des risques » : attentives à l’inflation, mais réticentes à resserrer automatiquement leur politique monétaire
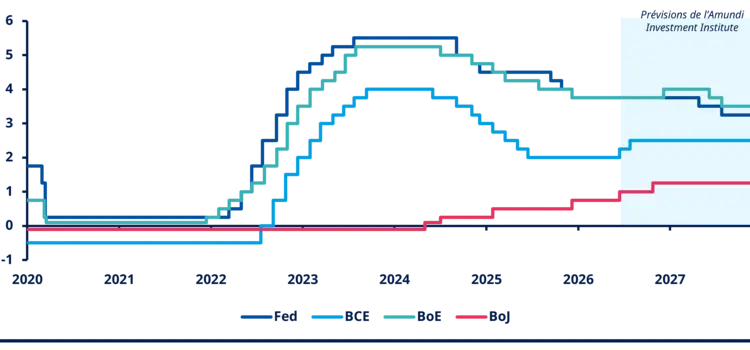
Source : Amundi Investment Institute au 19/05/2026. Les prévisions des banques centrales sont établies par l’Amundi Investment Institute et datent du 15/05/2026. Fed : Réserve fédérale, BCE : Banque centrale européenne, BoE : Banque d’Angleterre, BoJ : Banque du Japon. Pour la Réserve fédérale, le taux actuel correspond à la limite supérieure de la fourchette cible. Pour la BoJ, le taux actuel correspond à la limite supérieure de la fourchette cible. Pour la BCE, le taux actuel correspond au taux de la facilité de dépôt.
Le marché du crédit s'est révélé plus résilient que celui de la dette publique
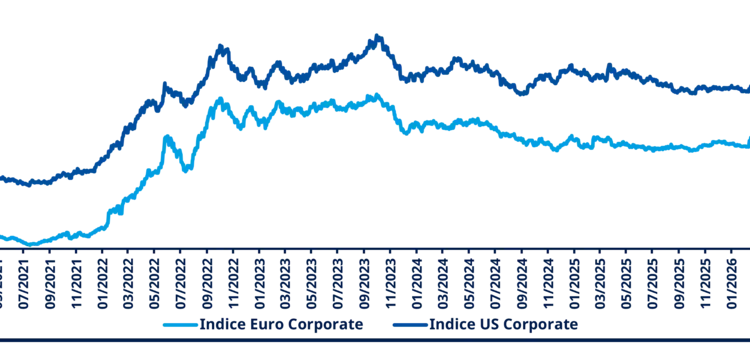
À ce jour, la réaction des marchés au conflit au Moyen-Orient a été davantage motivée par les craintes liées à l’inflation et aux taux d’intérêt que par le risque de crédit. Les spreads de crédit sont restés stables, tandis que les rendements des obligations souveraines ont été plus volatils, augmentant sur l’ensemble de la courbe des taux et reflétant à la fois des anticipations d’inflation plus élevées et une réévaluation de l’évolution des taux des banques centrales.
Les perspectives budgétaires soulèvent aussi des questions plus larges, alors que la dette publique suscite des inquiétudes et a fortement augmenté ces dernières années. Les besoins de financement des gouvernements sont désormais structurellement élevés, sous l’effet du vieillissement de la population, de la nécessité de financer la transition numérique et des dépenses de défense. En conséquence, de nombreux investisseurs s’interrogent sur la viabilité à long terme de la dette souveraine.
A l’inverse, les fondamentaux des entreprises restent solides, sans hausse des taux de défaut et avec une forte dynamique. Toutefois, les écarts de performance persistent, ce qui permet aux gérants de générer de l’alpha grâce à la sélection de titres et à l’analyse de la valeur relative.
Au niveau sectoriel, les entreprises américaines ont publié des résultats très solides lors de la dernière saison de publication. Ces résultats positifs ont été largement portés par le secteur technologique, soutenu par les investissements dans l’IA et le développement des centres de données. Alors que les géants des services cloud n’ont traditionnellement eu qu’une présence limitée sur les marchés du crédit, leur poids devrait augmenter de manière significative au cours des cinq prochaines années.
Nous continuons de privilégier les banques, tant en Europe qu’aux États-Unis. Dans un contexte de hausse des taux et de pentification des courbes de rendement, les marges que les banques dégagent sur les taux d’intérêt sont solides, tandis que leurs structures de capital sont très robustes. Elles bénéficient également des changements réglementaires, en particulier aux États-Unis sous l’administration Trump.
Les télécommunications sont un autre secteur dans lequel nous restons surpondérés. Là encore, les fondamentaux sont solides et les modèles économiques sont défensifs, les revenus se révélant très résilients.
La défense suscite également un intérêt croissant, soutenu par des engagements de dépenses plus élevés. De plus, l’essor des centres de données génère des retombées plus larges sur l’ensemble de l’économie, profitant à de nombreux secteurs, notamment les services publics, les entreprises de construction et les fournisseurs de systèmes de refroidissement pour centres de données.
La sélectivité reste essentielle, car tous les secteurs ne sont pas en mesure de tirer parti de l'environnement actuel. Par exemple, dans le secteur de l'énergie, il n'est pas encore certain que les entreprises parviennent à dégager des marges plus élevées, tandis que d'autres industries restent sous pression, comme la chimie et l'automobile. En parallèle, l'attention portée à l'IA devrait s'intensifier une fois que les tensions en Iran se seront apaisées, ce qui pourrait impacter certains modèles économiques incapables de s'adapter.
Des rendements attractifs (YTW) tant aux États-Unis qu'en Europe
Source : Synthèse des opinions exprimées lors de la dernière réunion du comité d'investissement mondial (GIC) et des discussions qui ont suivi. Opinions en date du 20/05/2026. Le tableau présente des opinions absolues exprimées sur une échelle de 9, où = correspond à une position neutre. Ce document constitue une évaluation du marché à un moment donné et ne vise pas à constituer une prévision d'événements futurs ni une garantie de résultats futurs. Le lecteur ne doit pas se fier à ces informations comme s'il s'agissait d'une analyse, d'un conseil en investissement ou d'une recommandation concernant un fonds ou un titre en particulier. Ces informations sont strictement fournies à titre illustratif et pédagogique et sont susceptibles d'être modifiées. Elles ne reflètent pas la répartition d'actifs ou le portefeuille actuel, passé ou futur d'un produit Amundi.
Convictions d'Amundi
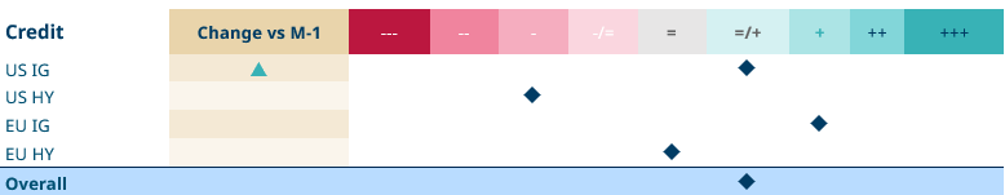
Source : Synthèse des opinions exprimées lors de la dernière réunion du comité d'investissement mondial (GIC) et des discussions qui ont suivi. Opinions en date du 20/05/2026. Le tableau présente des opinions absolues exprimées sur une échelle de 9, où = correspond à une position neutre. Ce document constitue une évaluation du marché à un moment donné et ne vise pas à constituer une prévision d'événements futurs ni une garantie de résultats futurs. Le lecteur ne doit pas se fier à ces informations comme s'il s'agissait d'une analyse, d'un conseil en investissement ou d'une recommandation concernant un fonds ou un titre en particulier. Ces informations sont strictement fournies à titre illustratif et pédagogique et sont susceptibles d'être modifiées. Elles ne reflètent pas la répartition d'actifs ou le portefeuille actuel, passé ou futur d'un produit Amundi.
Document destiné uniquement aux clients professionnels. Investir comporte des risques, notamment un risque de perte en capital.
Cette communication n’a pas de vocation contractuelle mais constitue une communication publicitaire.
Elle est uniquement fournie à titre indicatif et ne constitue pas une recommandation ni une analyse ou un conseil financier. Elle ne saurait en outre être considérée comme une sollicitation, une invitation ou une offre d’achat ou de vente d’OPC.
Avant toute souscription d’un organisme de placement collectif (OPC), l’investisseur potentiel est invité à se rapprocher de son conseiller pour que ce dernier puisse s’assurer de l’adéquation de l'investissement envisagé avec sa situation financière et patrimoniale.
Les performances passées ne constituent pas une garantie ni un indicateur des performances futures.
Le présent document repose sur des sources qu’Amundi considère comme fiables au moment de la publication. Les données, opinions et analyses peuvent être modifiées sans préavis. Amundi décline toute responsabilité, directe ou indirecte, qui pourrait résulter de l’utilisation des informations contenues dans ce document. Amundi ne saurait en aucun cas être tenu pour responsable de toute décision ou de tout investissement effectué(e) sur la base des informations contenues dans le présent document. Les informations contenues ne peuvent être copiées, reproduites, modifiées, traduites ou distribuées sans l’autorisation écrite préalable d’Amundi. Toutes les marques et logos éventuels utilisés à des fins d’illustration dans ce document sont la propriété de leurs détenteurs respectifs.
Date de publication : juin 2026
Amundi Asset Management :
Société par Actions Simplifiée agréée par l’Autorité des marchés financiers (AMF) sous le numéro GP04000036 en qualité de société de gestion de portefeuille, dont le siège social est sis 91-93, boulevard Pasteur, 75015 Paris, France et immatriculée au Registre du Commerce et des Sociétés de Paris sous le numéro 437 574 452.